こんにちは。風読珈琲店のカエデです。
新NISAの「つみたて投資枠」で、20代以下の売却率が1年で約2倍になり、全世代で最も高くなったというニュースが話題になっています。長期・積立・分散が合言葉のつみたて投資枠で、いちばん時間を味方にできるはずの20代が、いちばん売っている。ちょっと意外な結果ですよね。
実は私も、2026年11月に結婚式の費用のためNISAで持っていた個別株をすべて売ると決めたばかりの「売った側の20代」です。この記事では、データの中身を整理したうえで、なぜ20代の売却率が高くなるのかを当事者目線で考察し、「売っていい売り」と「避けたい売り」の分かれ目までまとめます。
20代のNISA売却率、データで何がわかった?
話題のもとになっているのは、ニッセイ基礎研究所のレポート「新NISAの利用実態【番外編2】~20歳代以下のつみたて投資枠で売却急増~」です。日本証券業協会と金融庁のデータをもとに、年代別の売却率(保有額に対してどれだけ売ったか)を推計しています。

| 年代 | 2024年 | 2025年 |
|---|---|---|
| 20歳代以下 | 約4.4% | 9.1%(全世代で最高) |
| 70歳代 | - | 6.3% |
| 全年代 | - | 5%台 |
- 20歳代以下:2024年の約4.4%から、2025年は9.1%へとほぼ倍増
- 70歳代:6.3%。取り崩し世代の高齢層よりも、20代のほうが売っている
- 全年代:つみたて投資枠全体の売却率は5%台(TBS CROSS DIG with Bloomberg の報道)
ポイントは、老後資金を取り崩す70代よりも、資産を積み上げる時期の20代のほうが売却率が高いという逆転です。2026年11月13日には日本経済新聞も「結婚や転勤で資金足りない」という切り口で、20代の取り崩し率が2倍になったと報じました。
なお、この数値は年代別の残高・売却額から計算した推計値で、金融庁が年代別の売却率として公表した公式統計ではありません。数字の細かさより「20代で売却が増えている」という傾向として受け止めるのがよさそうです。
売却理由のトップは「利益確定」
日本証券業協会のアンケートでは、全年代・20代以下ともに売却理由の最多は「利益確定のため」でした。2024〜2025年は株価が大きく上がったので、含み益が出た分を確定させた人が多いのは自然です。ただ、ニッセイ基礎研究所は、若年層では利益確定以外の理由、つまりお金が必要になって売らざるを得なかったケースも考えられると指摘しています。いわゆる「NISA貧乏」です。
なぜ20代の売却率が高くなるのか?5つの理由を考察
ここからは、データと自分の経験をもとにした考察です。20代の売却率が高くなる理由は、大きく5つあると考えています。
① ライフイベントが一気に押し寄せる年代だから
20代後半から30代前半は、就職・転職・転勤・引っ越し・結婚・出産・車の購入と、まとまったお金が必要なイベントが集中します。しかも多くは「いつか」ではなく、数か月〜1年先に突然やってきます。
私自身、2026年にパートナーと結婚して北摂から大阪市内へ引っ越し、さらに結婚式の準備が具体的になりました。引っ越し費用・家具家電・式の費用と、出ていくお金が一年に集中したのが正直なところです。日経の記事が「結婚や転勤」を挙げているのは、まさに実感どおりでした。
② 生活防衛資金が薄いまま積立を始めている
新NISAブームで「とりあえず月3万円」と積立を始めた20代は多いはずです。ただ、社会人1〜3年目は貯金そのものが少なく、生活防衛資金(生活費の数か月分)を確保する前に投資を優先してしまいがち。そうなると、急な出費が来たときに取り崩せるのはNISAしかありません。
「投資に回したお金」が実質的に「唯一の貯金」になっている状態だと、売却率が上がるのは当然の帰結だと思います。
③ そもそも残高が小さいので、売却率が跳ねやすい
売却率は「売却額÷保有額」なので、残高が小さい20代は少額の売却でも率が大きく出ます。たとえば残高50万円の人が20万円売れば40%ですが、残高2,000万円の人にとっての20万円は1%です。20代の数字が高めに出るのは、ある意味で構造的な面もあります。
④ 含み益が出たことで「売りどき」に見えた
2024〜2025年は投資信託の値上がりが大きく、始めて1〜2年でも2〜3割の含み益が出た人は珍しくありません。投資経験が浅いと、含み益は「いつ消えるかわからないもの」に見えて、早めに確定させたくなります。利益確定が売却理由のトップになっているのも納得です。
⑤ 新NISAは「売っても枠が戻る」から売りやすい
新NISAでは、売却した商品の取得価額(簿価)分の非課税枠が翌年に復活します。旧NISAのように「一度売ったら枠が消える」わけではないので、心理的なハードルが下がっています。制度の使い勝手がよくなった結果、売却が増えたという面もありそうです。

当事者として:私がNISAで個別株を売った理由
私は2026年11月の運用報告で、NISAの成長投資枠で持っていた日本の個別株6銘柄(評価額約96万円、含み益約27万円)を、結婚式の費用にあてるため全て売却すると決めました。データの対象である「つみたて投資枠」ではなく成長投資枠の話ですが、20代がライフイベントのためにNISAを取り崩すという点では、まさに統計の中の一人です。
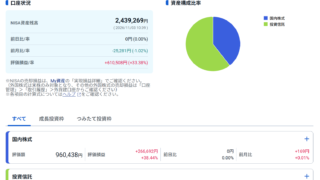
売ると決めた理由は、式の費用が「使う時期と金額がほぼ決まったお金」だったからです。株式は数か月で1〜2割下がることもあるので、支払い直前の暴落で費用が足りなくなるのは避けたいと考えました。一方で、つみたて投資枠のS&P500と企業型DCは「育てるお金」と位置づけて、取り崩さずに積立を続けています。
自分で売ってみてわかったのは、売却そのものが悪いのではなく、売る順番と役割分担を決めているかどうかが大事ということです。
「売っていい売り」と「避けたい売り」の分かれ目
NISAは「売ったら負け」ではありません。投資は使うために増やすものなので、目的どおり使うなら立派な出口です。そのうえで、20代が意識したい分かれ目を整理します。
売っていい売り
- 計画していたライフイベントに使う:結婚式・住宅の頭金など、時期と金額が見えている支出のために、早めに少しずつ現金化する
- 役割を決めた資産から売る:「取り崩してよい資産」と「長期で育てる資産」を分け、前者から売る
- 非課税枠の復活を前提に、翌年以降に買い直す計画がある:簿価分の枠は翌年に戻るので、長期の非課税メリットは失われにくい
避けたい売り
- 暴落時のパニック売り:下がったときに売ると損失が確定し、回復の恩恵も受けられない
- 生活費の穴埋めのための売り:毎月の赤字を補うために取り崩すのは、積立額が家計に合っていないサイン
- 急な出費で「仕方なく」売る:生活防衛資金がないと、相場が悪いときでも売らざるを得なくなる
特に3つ目が「NISA貧乏」の正体だと思います。積立額を決める前に、生活費の数か月分を現金で確保する。順番を逆にしないことが、いちばんの対策です。
売る前にやりたい3つのこと
それでもお金が必要になったときに、いきなり全部売る前に確認したいことをまとめます。
- 積立の停止・減額を先に検討する:毎月の家計が苦しいなら、売るより先に積立額を下げる。積立はいつでも再開できる
- 必要な額だけを売る:全額売却ではなく、必要な金額分だけ口数指定・金額指定で売却する
- 売る資産の順番を決めておく:現金→(あれば)個別株や短期資金→長期のインデックスファンド、の順で取り崩す
私の場合も、クレカ積立(S&P500 1万円+NASDAQ100 2万円)は止めずに、個別株だけを手放しました。積立設定は下記記事で公開しています。
まとめ
- 新NISAのつみたて投資枠で、20代以下の売却率は約4.4%→9.1%に倍増し、70代(6.3%)を上回って全世代トップになった(ニッセイ基礎研究所の推計)
- 背景には、ライフイベントの集中・生活防衛資金の不足・残高の小ささ・含み益の確定・枠が戻る制度設計がある
- 売却そのものは悪くない。目的どおりに使う売りは立派な出口
- 避けたいのは、生活防衛資金がないことによる「仕方なく売る」と、暴落時のパニック売り
- 対策は「現金の確保→積立額の決定」の順番と、取り崩す資産と育てる資産の役割分担
20代はお金を使うイベントが多い時期だからこそ、「売らないこと」より「売り方を決めておくこと」が大事だと、自分で売ってみて実感しました。同じように結婚や引っ越しでNISAの扱いに迷っている方の参考になれば嬉しいです。