
こんにちは。風読珈琲店のカエデです。
「d払いとiD、結局どっちが得なの?」――レジで一瞬迷ったことはありませんか。どちらもドコモのキャッシュレス決済ですが、ポイントの計算単位や得意な場面がはっきり違います。さらに2027年1月にはdカード(一般)の還元率が改定され、いまの「正解」が変わります。
先に結論です。2026年中の街の少額決済はiD、ネットとキャンペーンはd払い。2027年1月以降、dカード(一般)ならd払いが有利になります。この記事では、2026年10月時点の情報で、いまと2027年以降の使い分けを整理します。
| いつ・どこで | d払い(dカード設定) | iD(dカード) | 有利なのは |
|---|---|---|---|
| 〜2026年12月:コンビニなど少額 | 200円ごとに2pt(1.0%) | 100円ごとに1pt(1.0%) | iD(端数で得) |
| 〜2026年12月:ネット通販 | d曜日などの特典あり | 使えない店が多い | d払い |
| 2027年1〜4月(dカード一般) | 1%相当を維持 | 200円ごとに1pt(0.5%) | d払い |
| 2027年5月〜(dカード一般) | 1%相当を維持 | スマホのiDは200円ごとに2pt(対象カードのみ)。カード券面のiDは0.5% | d払い(スマホiDは同等) |
| dカード GOLD系 | 1.0% | 100円ごとに1pt(1.0%、改定対象外) | 少額はiD |
d払い・iD・タッチ決済、まずは全体像をざっくり比較
| 項目 | d払い | iD | タッチ決済 |
|---|---|---|---|
| 決済方式 | バーコード・QRコード | タッチ(FeliCa) | タッチ(EMVコンタクトレス) |
| クレジットカード | なくても利用可(残高払い・合算払い) | 基本的にカード連携が必要 | カード連携が必要 |
| dカード還元率(基本) | 1.0%(200円ごとに2pt) | 1.0%(100円ごとに1pt) | 1.0%(100円ごとに1pt) |
| 使える場所 | ネット通販・街のお店 | 街のお店中心 | 街のお店・海外・交通機関 |
| キャンペーン | 多い(d曜日・5のつく日など) | 少なめ | カード発行元による(三井住友NLは対象店で最大7%) |
2026年中のdカードなら、iDとタッチ決済は還元率も計算単位も同じ(100円ごとに1ポイント)。実質的な差がつくのは「d払い」対「iD/タッチ決済」の部分です。まずd払いとiDを詳しく見て、そのあとタッチ決済の位置づけを整理します。
d払いとは?
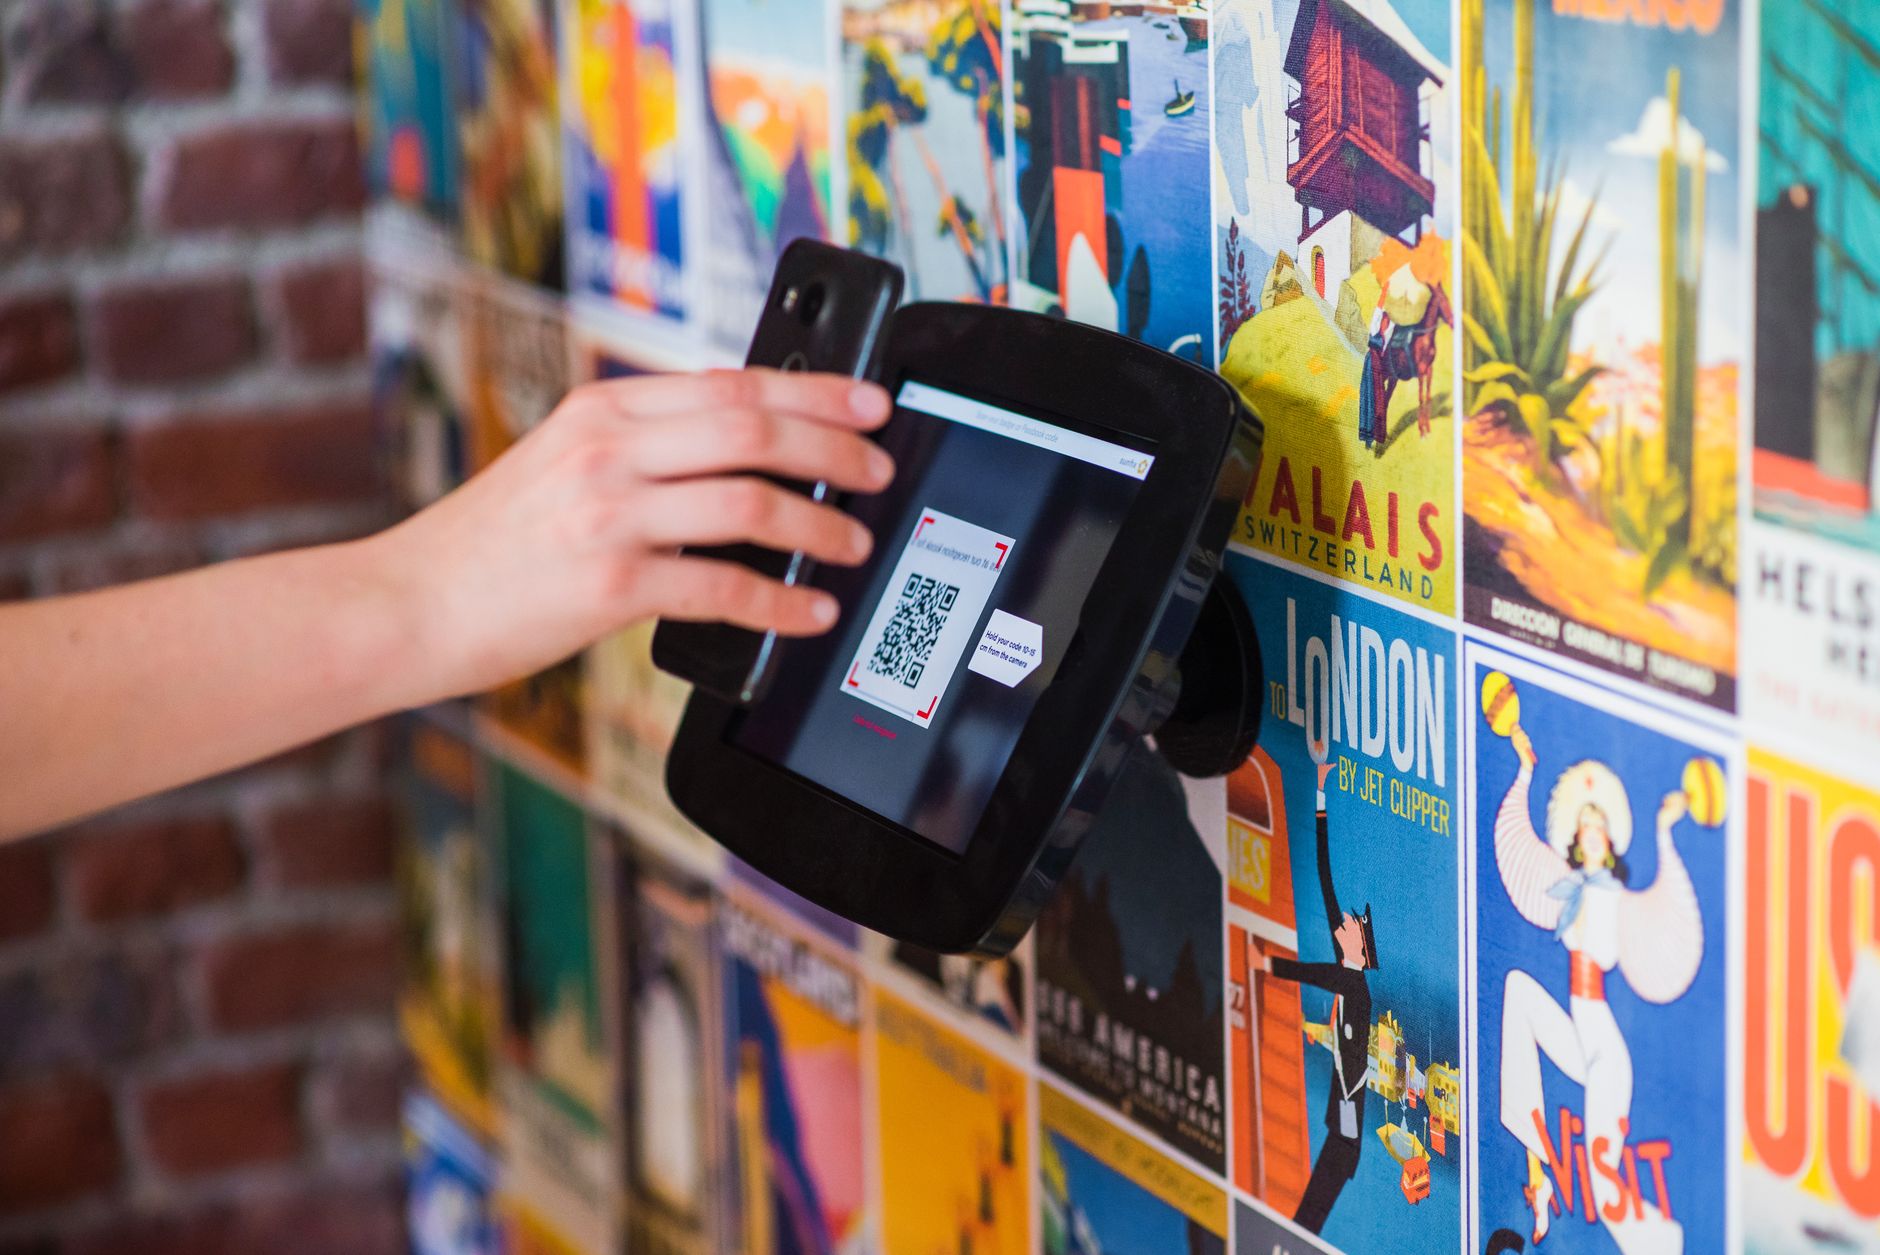
「d払い」はNTTドコモが提供するスマートフォンアプリ決済です。ドコモ回線を持っていなくても、dアカウントがあれば誰でも利用できます。
使い方と支払い方法
お店ではアプリに表示したバーコード・QRコードをレジで提示、ネットショップでは支払い方法の選択画面で「d払い」を選ぶだけです。支払いの原資は次の4種類から選べます。
- dカード(クレジットカード):もっとも還元率が高い設定方法
- d払い残高:銀行口座・ATM・コンビニからチャージ可能
- 電話料金合算払い:ドコモ回線契約者のみ利用可能
- dポイント:1ポイント=1円として支払いに充当可能
還元率(2026年10月時点)
| 支払い方法 | 還元率 | 備考 |
|---|---|---|
| dカード設定 | 1.0% | 基本還元0.5%+dカード支払い特典0.5% |
| d払い残高 | 0.5% | チャージ式でも還元対象 |
| 電話料金合算 | 0% | 2025年8月26日以降、還元対象外 |
| 他社クレジットカード | 0% | 以前は0.5%、現在は対象外 |
還元を狙うならdカードを支払い方法として登録するのが実質必須です。キャンペーンでは「d曜日(毎週金・土)」でネット+3%、「5のつく日」でネット+10%など、ネットショッピングとの相性の良さが光ります。街のお店での利用より、ネット通販でこそ本領を発揮するのがd払いの特徴と言えるでしょう。
iDとは?
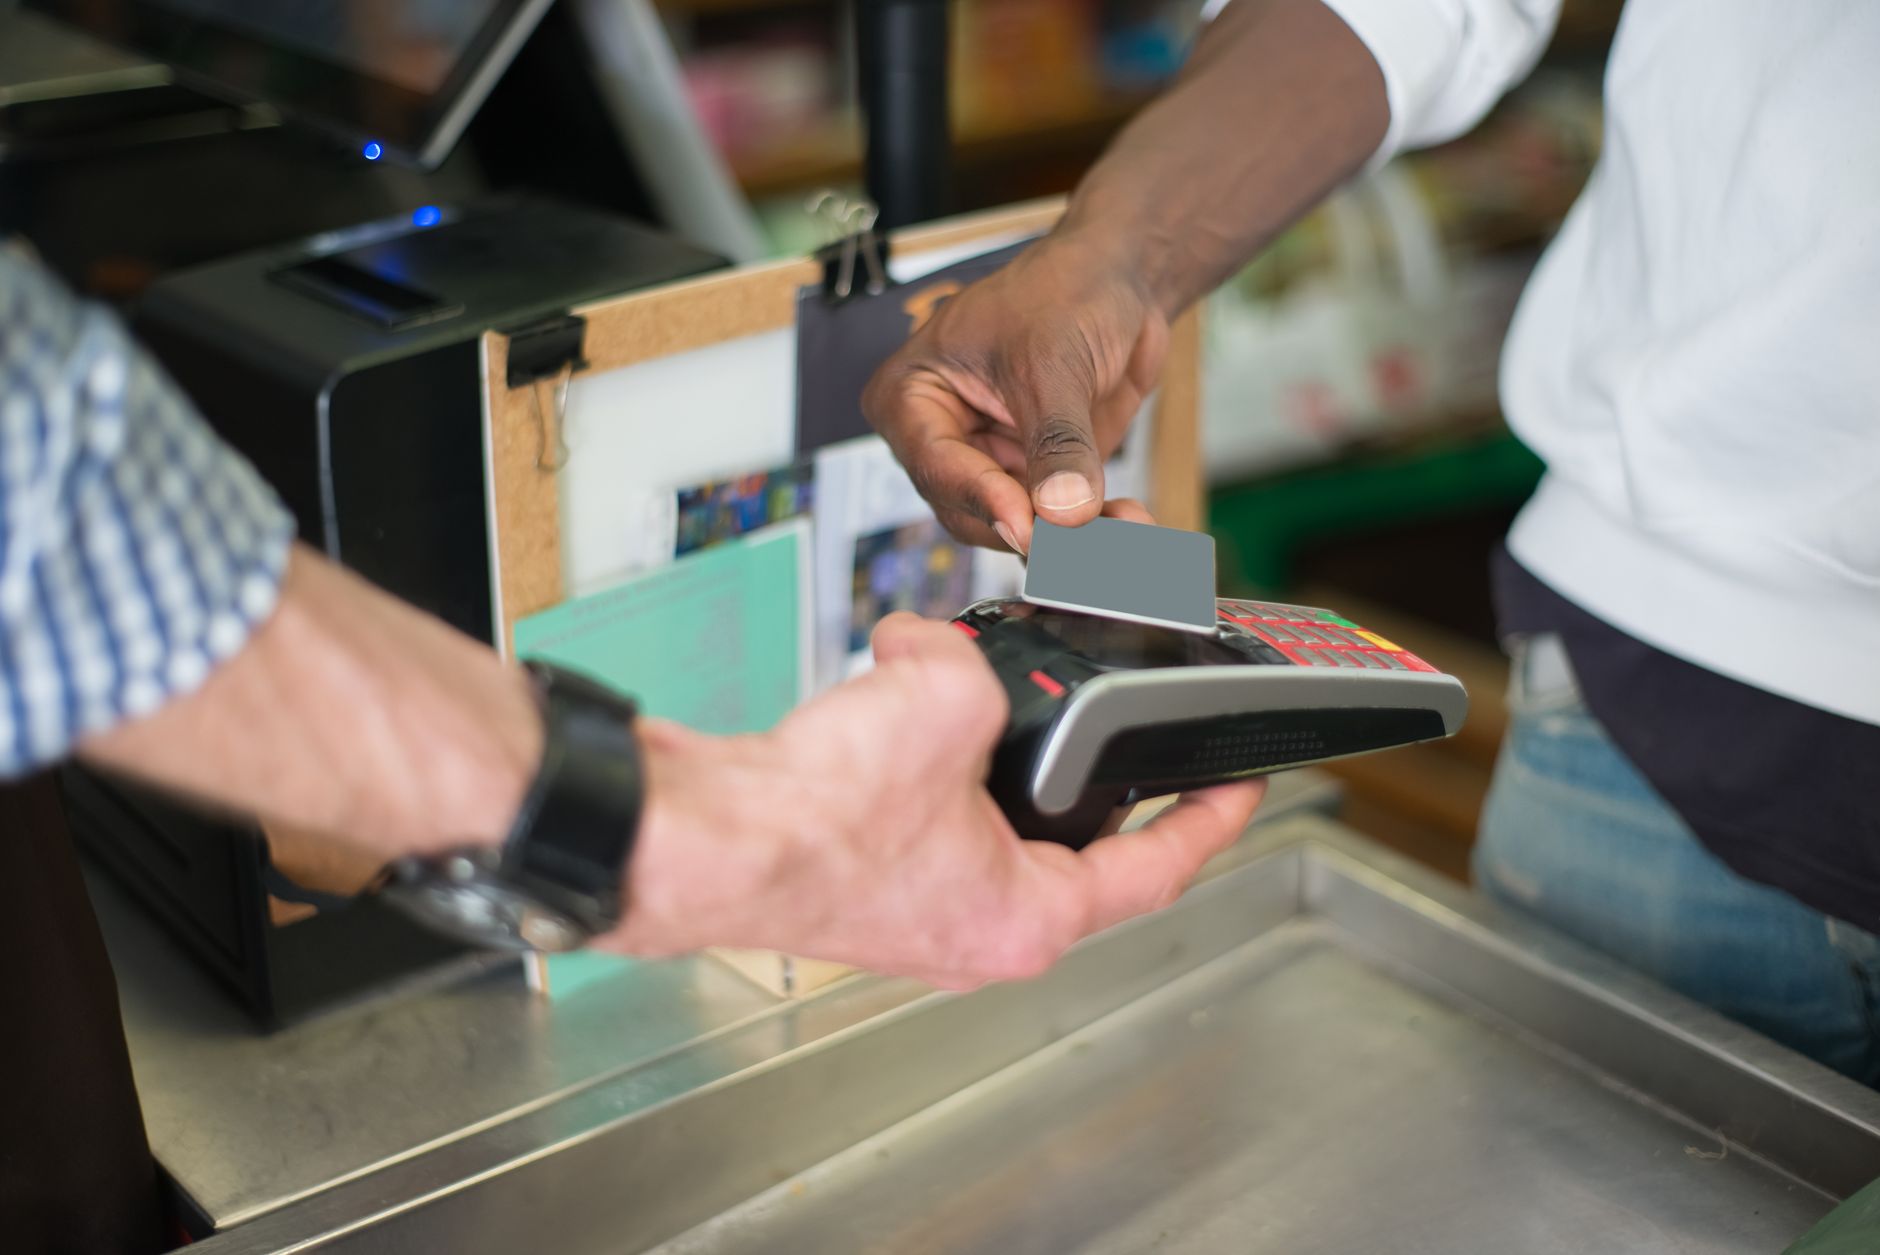
「iD」は、2005年から続くドコモの非接触型電子マネー決済です。スマホやカードを端末にかざすだけで、サインや暗証番号なしにスピーディーに支払いが完了します。
使い方と支払い方式
レジで「iDで」と伝え、端末にスマホやカードをタッチするだけ。Apple Pay、Google Pay、おサイフケータイに対応しています。支払い方式は3種類です。
- ポストペイ(後払い):dカードなどクレジットカードと連携し、利用分は後日請求
- プリペイド(前払い):チャージした金額内で利用
- デビット(即時引き落とし):銀行口座から即座に引き落とし
還元率
iD自体に独自のポイント制度はなく、紐づけたカードの還元率がそのまま適用されます。dカードを連携した場合の還元率は100円(税込)ごとに1ポイント、つまり1.0%です(2026年12月利用分まで。2027年以降は後述)。
「タッチ決済」はどう位置づける?
iDと並んでレジに出てくるのが、Visa/Mastercardのタッチ決済です。dカードをスマホに登録すると、iDとタッチ決済の両方が使える状態になります。
- dカードなら還元率は同じ:タッチ決済もiDと同じく100円ごとに1ポイント(1.0%)。計算単位も同じなので、dカードで使う限りどちらを選んでも損得は変わりません
- タッチ決済が効くのは海外:国際規格「EMVコンタクトレス」のため、海外の加盟店でもそのまま使えます。iD/QUICPayは基本的に国内専用です
- カード会社によっては別次元:三井住友カード(NL)などは対象コンビニ・飲食店で「スマホのタッチ決済」限定の最大7%還元があり、iDだと0.5%に下がります。ただしdカードにこの差はありません
つまりdカードユーザーにとってのタッチ決済は「iDの海外対応版」くらいの位置づけ。日常はiDでもタッチ決済でもよく、海外だけタッチ決済を意識すれば十分です。iDとタッチ決済の違いや、三井住友カードでの使い分けをもっと詳しく知りたい方は下記の記事へ。
2026年中の還元率は、実は「iD」がわずかに有利
「どちらも1.0%なら同じでは?」と思うかもしれませんが、ポイントの計算単位が違うため、実際に貯まる金額には差が出ます。
100円単位か、200円単位か
dカードを設定した場合の計算単位は次の通りです。
- iD:100円につき1ポイント付与
- d払い:200円につき2ポイント付与
たとえばコンビニで500円の買い物をした場合、iDなら500円÷100で5ポイント。一方d払いは200円単位の計算になるため、端数の100円分が切り捨てられ4ポイントにとどまります。1回あたりはわずか1ポイントの差でも、毎日の買い物で積み重なると年間では無視できない差になります。
iD決済だけの裏技:iDキャッシュバックでポイントを二重取り
iDを選ぶもう一つの理由が、貯まったdポイントの使い方です。dポイントを「iDキャッシュバック」(dカードでは「dカードご利用代金の支払いにつかう」に名称変更)に交換してiDの請求額に充当すると、ポイントで支払っているのに、その買い物にも1%のポイントが付く——実質的な「ポイントの二重取り」ができます。街のお店でポイント払いをしても通常はポイントが付かないので、iD経由なら取りこぼしを防げます。
- 期間・用途限定ポイントも救える:有効期限が短い期間・用途限定dポイントも充当に使え、iDが使えるお店で現金同様に(1%還元付きで)使い切れます
- 上限は月40,000ポイント:充当を申し込めるのは1か月あたり4万ポイントまでです
- 古いdカードは制約あり:カード番号が4980/5253/5334から始まる旧デザインのカードは交換が100ポイント単位。新しいカードなら1ポイント単位で充当できます
2027年のdカード改定で「どっちが得」の答えが変わる
2026年9月1日、ドコモはdカード(一般)の通常還元率を2027年1月利用分から1.0%→0.5%(200円ごとに1ポイント)に引き下げると発表しました。d払いとiDの比較にも直接効いてきます。
支払い方法ごとの還元率の変化
| 支払い方法(dカード一般) | 〜2026年12月 | 2027年1〜4月 | 2027年5月〜 |
|---|---|---|---|
| d払い(支払い元をdカードに設定) | 1.0% | 1%相当を維持 | 1%相当を維持 |
| iD(スマホ:Apple Pay・Google Pay・おサイフケータイ) | 1.0%(100円ごとに1pt) | 0.5% | 200円ごとに2pt(1.0%)※カード番号4363/5344/5365始まりのみ |
| iD(カード券面をかざす) | 1.0% | 0.5% | 0.5% |
| Visa/Mastercardのタッチ決済(スマホ) | 1.0% | 0.5% | 200円ごとに2pt ※同上 |
| カード差し込み・ネットでのカード払い | 1.0% | 0.5% | 0.5% |
ポイントは3つです。まず2027年1〜4月は、スマホのiDでも0.5%に下がること。この4か月間はd払いが明確に有利です。次に、5月以降にスマホのiDが1%相当に戻っても、計算は「200円ごとに2ポイント」になります。いまのiDの強みだった100円単位の端数の得は消え、d払いと同じ条件になります。最後に、対象はカード番号の先頭4桁で決まるので、dカードアプリで自分のカード番号を確認しておきましょう。
500円の買い物で比べると
- 2026年中:iDは5ポイント、d払いは4ポイント(iDが1ポイント得)
- 2027年1〜4月:iDは2ポイント、d払いは4ポイント(d払いが2ポイント得)
- 2027年5月〜(対象カードのスマホiD):iDもd払いも4ポイント(同じ)
dカード GOLD系なら今までどおり
dカード GOLD U/GOLD/PLATINUMは今回の引き下げの対象外で、100円ごとに1ポイントのままです。GOLD系を使っている人は、2027年以降も少額決済はiDがわずかに有利という結論が変わりません。改定の全体像は下記記事にまとめています。
【2026年9月〜】d払いに新しい変更が
ちょうどこの記事を書いている今、ドコモから新しいお知らせが出ています。2026年9月1日から、d払いの「dカード支払い特典」で進呈されるポイントの種類が、通常のdポイントから「期間・用途限定dポイント」に変更されます。
還元率や進呈上限そのものは変わらない案内ですが、期間・用途限定ポイントは通常ポイントに比べて有効期限が短く、使える範囲も限定されがちです。「還元率は同じだから安心」と思わず、付与されたポイントの種類を意識して早めに使い切る意識を持っておくとよさそうです。今後もこうした細かな制度変更が続く可能性があるため、公式のお知らせは定期的にチェックしておくと安心です。
そもそも、なぜ似た名前のサービスが2つあるのか
「同じドコモが提供しているなら、1つに統一すればいいのに」と思う方もいるかもしれません。実はこの2つ、生まれた時期も役割もまったく異なります。
iDは2005年に登場した、非接触ICチップを使った電子マネー決済の老舗です。当時はまだスマートフォンも普及しておらず、「おサイフケータイ」を中心に広まりました。一方のd払いは、スマートフォンのバーコード・QRコード決済が主流になった2018年に登場した比較的新しいサービスです。つまりiDは「タッチ決済インフラ」、d払いは「スマホ決済アプリ」として、それぞれ別の技術的な文脈で生まれたため、統合されずに今も並行して提供されているのです。
結果として、私たちユーザーから見ると「似たもの2つ」に見えてしまいますが、裏側の仕組みが違うからこそ、それぞれ得意な決済シーンも異なる、という理解をしておくと納得感が出るはずです。歴史的な経緯を知っておくと、なぜ還元率の計算方法まで違うのかも腑に落ちやすくなります。
結局どっちを使うべき?シーン別の使い分け
- コンビニ・スーパーでの少額決済:2026年中は端数を切り捨てないiDがわずかに有利。2027年1月以降、dカード(一般)ならd払いに切り替え(GOLD系はiDのままでOK)
- ネットショッピング:d曜日・5のつく日などのキャンペーンが使えるd払いが圧倒的に有利
- クレジットカードを持っていない・作りたくない人:残高払いや電話料金合算に対応するd払いが選択肢に
- d払いが使えないお店:タッチ決済対応店ならiDでカバーできることが多い
- dポイントクラブが4つ星・5つ星の人:d払いのランク特典(+0.5%〜+1%)でd払いの還元率が上がります。ただし2026年9月からこの特典はランク一律で月200ポイントが上限になったため、少額の上乗せとして意識する程度でよいでしょう
- dカード特約店:マツモトキヨシ・ココカラファイン、スターバックス、高島屋など、店舗ごとに「iD支払いで◯%」「カードチャージで◯%」と決済方法が指定された優待があります。対象店では公式の案内どおりの方法で払うのが正解です
個人的には、2026年中は普段の買い物はiD、ネットショッピングはd払いと使い分けるのが一番シンプルだと感じています。dカード(一般)の人は、2027年1月を境に普段の買い物もd払いへ寄せるのが基本になります。両方をdカードに紐づけておけば、その場のシーンに応じて自然に切り替えられます。最初のうちは「今日はどっちだっけ」と迷うかもしれませんが、1〜2週間も続けていれば体が覚えて自然に切り替えられるようになるはずです。
よくある疑問Q&A
Q. dカードを持っていなくても両方使える?
A. d払いは残高払いや電話料金合算払いに対応しているため、クレジットカードなしでも利用できます。一方iDは基本的にカード(クレジット・デビット・プリペイド)との連携が前提のため、dカードや他社カードなど何らかのカードが必要です。
Q. どちらの方が使えるお店が多い?
A. d払いは全国130万店舗以上、iDは全国264万台以上の端末で利用可能とされています(台数と店舗数のカウント方法が異なるため単純比較はできませんが)。実感としては、タッチ決済対応のレジであればiDが使えることが多く、逆にQRコード決済のみ対応のお店ではd払いしか選べないケースもあります。迷ったら両方試してみるのが確実です。
Q. 両方同時に登録しておく意味はある?
A. あります。d払いとiDはどちらも同じdアカウント・dカードと連携できるため、両方を設定しておいて損はありません。お店の対応状況やキャンペーンの有無に応じて、その場で有利な方を選べる状態にしておくのが賢い使い方です。スマホの決済アプリのホーム画面に両方をすぐ呼び出せるよう並べておくと、レジ前で迷う時間も減らせます。
Q. 2027年以降、iDを使う意味はなくなる?
A. dカード(一般)なら、d払いが使えるお店ではd払いの方が得か同等になります。ただしiDはレジでかざすだけで済み、d払いに対応していないお店でも使えるのが強みです。2027年5月以降は、対象カード番号のスマホのiDなら1%相当なので、「d払いが使えない店ではスマホのiD」という使い分けが現実的です。
Q. dカード GOLDに切り替えた方がいい?
A. 還元率だけで考えると割に合いにくいです。GOLDの年会費は11,000円なので、ドコモの携帯料金やドコモ光の10%還元、年間利用特典などで元が取れるかで判断しましょう。
まとめ
- d払いはバーコード決済、iDはタッチ決済。dカード還元率はどちらも基本1.0%
- 2026年中は、d払いは200円単位、iDは100円単位の計算のため、少額決済ではiDがわずかに有利
- 2027年1月からdカード(一般)は0.5%に。d払い経由なら1%相当を維持できるため、d払いが有利に
- 2027年5月以降、対象カード番号のスマホのiD・タッチ決済は1%相当に戻る。GOLD系は改定対象外
- ネットショッピングはd曜日・5のつく日などのキャンペーンが使えるd払いが強い
- 2026年9月1日から、d払いのdカード支払い特典分は期間・用途限定ポイントに変更
- 両方をdカードに紐づけて、シーンに応じて使い分けるのが最適解
- タッチ決済はdカードならiDと同条件。違いは「海外で使える」こと
- iDキャッシュバック(dポイントをiD請求に充当)ならポイント払いにも1%。取りこぼし防止に有効
「どちらか一つに絞らなきゃ」と気負う必要はありません。d払いとiD、どちらもすぐに使える状態にしておいて、その場その場でお得な方を選ぶ——それが、ドコモ経済圏を賢く使いこなす一番の近道です。2027年1月の改定前には、自分のカードの種類と番号を確認して、使い分けを切り替える準備をしておきましょう。