資産形成

スポンサーリンク
投資の始め方・基礎

個人向け国債の金利は変動10年2.05%|10月募集の条件と中途換金

個人向け国債2026年10月募集の金利は変動10年2.05%・固定5年2.39%・固定3年2.07%(申込10/30まで)。100万円で年約1.6万円の利息シミュレーション、元本保証と最低金利0.05%、発行1年は換金できないルール、NISA対象外などの注意点と定期預金との使い分けを解説。
資産形成

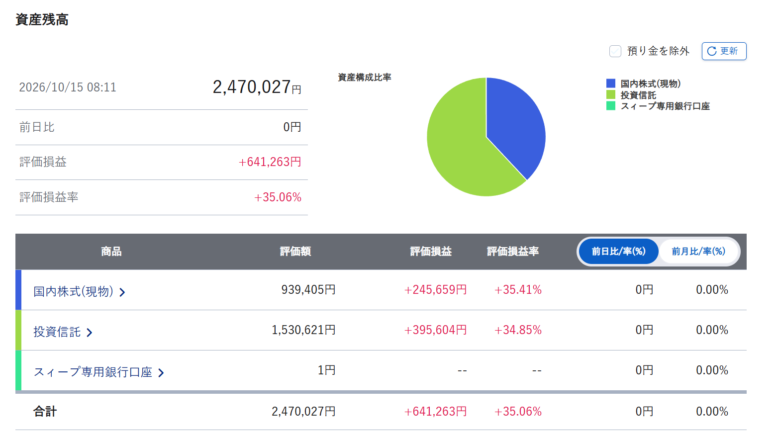
【247万円運用】20代の資産運用状況を公開|インデックス×アクティブのバランス投資【2026.10】

20代社会人のリアルな資産運用状況を公開(2026年10月)。証券口座の評価額は247万円、含み益は64万円。S&P500の積立が好調な一方、個別株は野村不動産HD・アコムがマイナス圏に。企業型DCの43.6万円とあわせて、前回8月号からの変化と今後の方針を解説します。
資産形成

みんなで大家さんの問題点まとめ|許可取消の経緯と今後の注意点

みんなで大家さんは2026年9月1日に事業許可が取り消され、事実上の事業終了へ。分配停止、成田プロジェクトの賃料未収、約2,881億円の債務超過、集団訴訟の状況を時系列で整理し、出資者が今できることと、高利回り商品を選ぶときの注意点をまとめました。
資産形成

京都大学が資産運用で残高6000億円へ|国際分散投資の所感

京都大学が国際分散投資で年5%の収益率を目標に、将来最大6000億円の運用残高を目指すと日経が報道。国際卓越研究大学認定や10兆円大学ファンドとの関係を整理し、新NISAで積み立てる20代個人投資家として感じた共通点と違いを書きます。
資産形成

75歳以上の医療費に金融所得反映へ|2029年8月開始、20代の所感

75歳以上の後期高齢者医療で、2029年8月から株の配当・譲渡益など金融所得が保険料と窓口負担(1割→2割など)の判定に反映される方針。源泉徴収ありの特定口座も対象、NISAは対象外。仕組みと影響、20代投資家カエデの所感をまとめました。
NISA・iDeCo・年金

確定拠出年金のおすすめファンドは?20代の選び方と私の1本

確定拠出年金(企業型DC・iDeCo)のおすすめファンドは、20代なら信託報酬0.2%以下の株式インデックス1本が基本。迷ったら全世界株式、米国に賭けるならS&P500。商品ラインナップから選ぶ4つのチェックポイントと、企業型DCでS&P500に積み立て評価損益+29.81%の筆者の実例を解説します。
投資の始め方・基礎

FANG+は20代におすすめ?買っていない私が気になる理由と注意点

FANG+(iFreeNEXT FANG+インデックス)は巨大テック10社に均等投資する指数。20代の私が惹かれる理由と、まだ買っていない4つの注意点(値動き・つみたて枠対象外・信託報酬0.7755%)を整理し、「コアを固めて成長投資枠の1割まで」という結論を解説します。
キャッシュレス

ドコモSMTBネット銀行の純金積立が移管|手数料は下がる?期限と手続き

ドコモSMTBネット銀行の純金積立は2027年5月6日にアサヒメタルファイン社へ移管。続ける人は手続き不要で、購入手数料は1,000円あたり25円→20円に引き下げ。住所変更は2026年12月1日、解約は12月10日が期限です。日程・やること・税金の注意点を解説します。
NISA・iDeCo・年金

こどもNISAとは?2027年開始・年60万円の決定内容と贈与税対策

こどもNISAは2027年1月スタート。0〜17歳が対象で年60万円・総額600万円まで非課税、12歳以降は一定の要件で払出し可能で18歳になると成人向けNISAへ自動移行します。金融庁要望のうち見送られた毎月分配型・スイッチング、ジュニアNISAとの違い、贈与税の注意点まで整理しました。
NISA・iDeCo・年金

ゼロカンの注意点5つ|こどもNISA専用・信託報酬0%は本当にお得?

こどもNISA専用・信託報酬0.00%の「ゼロカン」(SBI・ゼロ・オールカントリー)の注意点を解説。信託報酬以外のコスト、一般のオルカンとの差は月1万円×18年で約2万円、金融機関変更不可の見込み、18歳以降は新規積立0.055%になる点など、選ぶ前に知りたい5つのポイントを整理。
スポンサーリンク
タイトルとURLをコピーしました