こんにちは。風読珈琲店のカエデです。
InstagramやXを眺めていると、「月利10%」「有名投資家が無料で銘柄を教えます」といった広告を毎日のように見かけます。正直、私も投資歴5年目になって、こうした広告に「ちょっと気になるな」と思った瞬間がゼロとは言えません。
警察庁の発表によると、2026年上半期(1〜6月・暫定値)のSNS型投資詐欺の被害額は797.9億円、前年同期から444.9億円増と倍以上に膨らんでいます。しかも「高齢者だけの話」ではなく、20代〜50代が認知件数の約6割を占めています。この記事では、20代の社会人目線で、SNS型投資詐欺の手口と、引っかからないために気を付けるべきポイントをまとめます。
SNS型投資詐欺の被害は2026年上半期で約800億円

まずは公式の数字から確認しておきます。警察庁が2026年7月末に公表した「令和8年上半期における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等(暫定値)」の主なポイントは以下のとおりです。
- 被害額:797.9億円(前年同期比+444.9億円)
- 認知件数:5,893件(前年同期比+3,020件)
- 年代:被害額は60代が最多。ただし20〜50代で被害額の約4割、認知件数の約6割
- 最初の接触手段:バナー等の広告が最多で、被害額は前年比+252.5%
- 接触ツール:Instagram・X・Facebookで件数が増加
1件あたりに直すと平均1,300万円を超える計算です。若い世代は貯金額が少ない分、被害額では目立ちにくいものの、件数ベースでは働き盛り世代が過半数。「自分は大丈夫」と思っている層ほど狙われている、というのが数字から見える実態です。
よくある手口の流れ:広告からLINEグループへ
SNS型投資詐欺は、いきなりお金を要求してくるわけではありません。何週間もかけて信頼を積み上げ、最後に大きな金額を送らせるのが特徴です。典型的な流れは次のとおりです。
ステップ1:有名人や「投資の先生」を名乗る広告
入口はSNSのバナー広告や、DMでの声かけです。著名な経済評論家や経営者の写真を無断で使い、「無料で投資ノウハウを公開」「新NISAで勝てる銘柄を教えます」とうたいます。最近は生成AIで作った本人そっくりの動画や音声が使われることもあります。
ステップ2:LINEのグループや個別トークに誘導
広告をタップすると、LINEの友だち追加やグループへの参加に誘導されます。グループには「先生」と「アシスタント」、そして「先生のおかげで儲かりました!」と書き込む多数の参加者がいますが、参加者の多くはサクラ(詐欺グループ側の人間)です。毎日の相場解説で「この人は本物だ」と思わせてきます。
ステップ3:偽の投資アプリ・サイトに入金させる
信頼関係ができたところで「特別な銘柄を買える専用アプリ」「機関投資家向けの口座」などを案内され、指定口座への振込を求められます。アプリ上では利益が出ているように表示されるため、さらに入金を重ねてしまいます。
ステップ4:出金しようとすると「手数料」「税金」を要求
いざ出金しようとすると、「出金には利益の20%の税金が必要」「保証金を追加で入れないと引き出せない」と言われ、さらにお金を払わされます。最終的に連絡が取れなくなり、ここで初めて詐欺だと気付くケースがほとんどです。
20代が狙われやすい3つの理由
「詐欺に引っかかるのは情報に疎い人」というイメージがあるかもしれませんが、20代には20代なりの隙があります。
- SNSに触れる時間が長い:広告を目にする回数が多く、インフルエンサー経由の情報を信じやすい土壌がある
- 「早く資産を増やしたい」焦り:新NISAの話題が広がり、周りと比べて「出遅れたくない」という気持ちにつけ込まれる
- 副業・少額投資の延長で入りやすい:「最初は1万円から」「スマホだけで完結」と言われると、ハードルが低く感じてしまう
また20代向けには、投資そのものではなく「副業スクール」「自動売買ツール(EA)」「暗号資産のマイニング」といった形をとるケースもよく聞きます。名前は違っても「確実に儲かる」「あなただけ」という構図は同じです。
20代が気を付けること:7つのチェックポイント
ここからが本題です。次のどれか1つでも当てはまったら、その時点で「詐欺の可能性が高い」と判断して距離を置いてください。
- 「必ず儲かる」「元本保証で月利◯%」と言う:リスクのない高リターン投資は存在しません。年利数%でも「高い」と言われるのが普通の金融の世界です
- 有名人が個人的に投資を教えてくれる:著名人がSNS広告やLINEで一般人に直接指南することはまずありません。本人の公式アカウントで「なりすまし注意」と出ていないか確認を
- LINEなど個人チャットへの誘導:正規の証券会社が、LINEグループで売買の指示を出すことはありません
- 証券会社ではなく「個人名義の口座」への振込:正規の証券口座への入金は、本人名義の口座から証券会社の口座へ行うのが基本。個人名や無関係な法人名の口座はアウトです
- 聞いたことのないアプリ・サイトでの取引:App Storeにない、URLを送られてインストールするタイプのアプリは特に危険です
- 「今だけ」「枠が残りわずか」と急かす:考える時間を奪うのは詐欺の常套手段。本物の投資はそんなに急ぐ必要がありません
- 出金時に「税金」「手数料」を先払いさせる:税金は利益から差し引かれるもので、先に振り込ませる仕組みはありません。この段階で言われたら確実に詐欺です
業者が「金融庁に登録済み」かを必ず確認する
日本で投資の勧誘や取引をするには、金融商品取引業者としての登録が必要です。金融庁のサイトでは登録業者の一覧と、無登録で勧誘している業者の警告リストが公開されています。登録一覧に名前がなければ、その時点で取引しないのが鉄則です。ただし、正規業者の名前を騙る「なりすまし」もあるので、連絡先やURLが公式と一致しているかまで確認しましょう。
私が実際にやっている予防策
私は普段、会社で業務ITに触れていて、社内のフィッシング訓練メールにもたびたび遭遇します。仕事でも私生活でも共通しているのは、「怪しいかどうか」をその場の感覚で判断しないことです。個人として決めているルールは次の3つです。
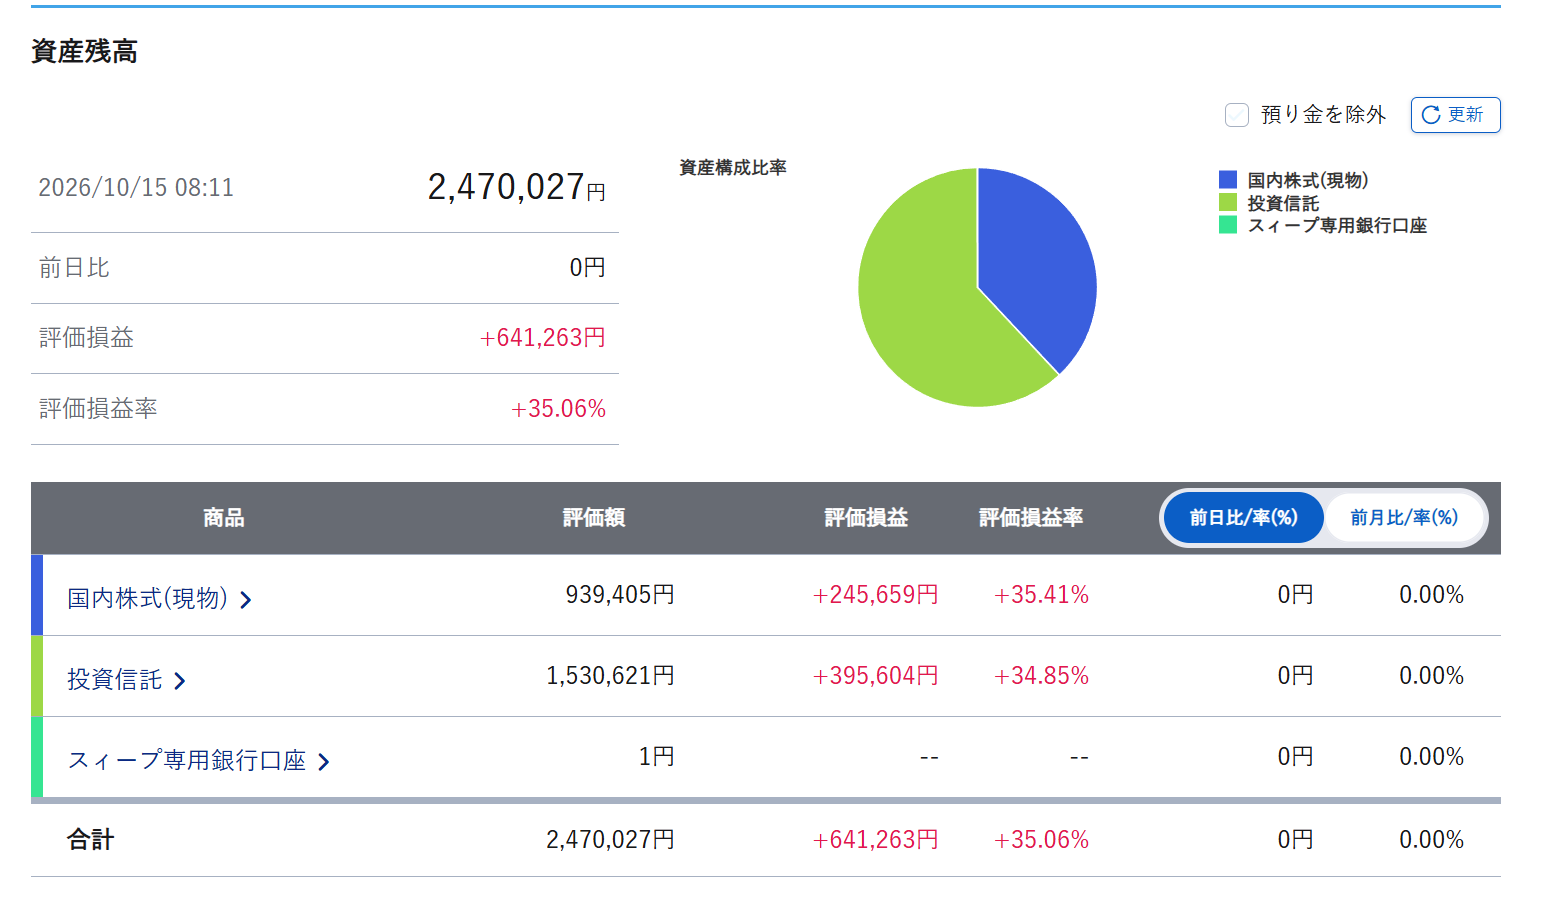
- 投資は自分で開いた証券口座でしか行わない:私はSBI証券でクレカ積立をしているだけで、それ以外の「誘われた投資」には一切お金を出さないと決めています
- SNS広告の投資案件は開かない:広告の中身を確認する前に、「SNS広告の投資話=詐欺」と割り切って非表示・報告しています
- お金の話はパートナーに一言相談する:結婚してからは、まとまったお金を動かすときは必ず妻に話すようにしています。第三者に話すだけで冷静になれますし、詐欺の多くは「誰にも言わないで」と口止めしてきます
地味ですが、「自分で選んだ正規の口座で、つまらないほど淡々と積み立てる」のが、結局いちばんの詐欺対策だと感じています。投資の基本的な考え方は下記記事も併せてご確認ください。

キャッシュレス決済やネット銀行のアカウントを守る基本は、下記記事にまとめています。
もし被害にあったら・怪しいと思ったら
「もしかして…」と思った時点で、一人で抱え込まずにすぐ相談してください。振込から時間が経つほど、お金を取り戻せる可能性は下がります。
- 警察相談専用電話「#9110」:詐欺かどうか迷っている段階でも相談できます。被害にあった場合は最寄りの警察署へ
- 振込先の金融機関に連絡:すぐに振込先口座の凍結を依頼する。振り込め詐欺救済法により、凍結口座に残高があれば被害回復分配金が支払われる場合があります
- 消費者ホットライン「188」:最寄りの消費生活センターにつながります
- 金融庁 金融サービス利用者相談室:業者が正規かどうかの相談に対応しています
また、「被害金を取り戻します」とうたう業者や弁護士を名乗る広告による二次被害も報告されています。相談先は、警察や公的機関、自分で調べた弁護士会の窓口など、確かなところを選びましょう。
まとめ
- 2026年上半期のSNS型投資詐欺の被害額は797.9億円で前年の倍以上。認知件数の約6割は20〜50代
- 手口は「SNS広告→LINEグループ→偽アプリに入金→出金時に追加請求」が典型
- 「必ず儲かる」「有名人が直接指南」「個人名義の口座へ振込」「出金に税金先払い」は確実に赤信号
- 取引前に金融庁の登録業者一覧を確認し、投資は自分で開いた正規の口座だけで行う
- 怪しいと思ったら #9110・振込先の金融機関・188 へすぐ相談
投資は本来、時間を味方にしてコツコツ育てるものです。「楽して早く」という言葉が見えたら、一度スマホを置いて深呼吸。この記事が、誰かの大切なお金を守るきっかけになればうれしいです。