こんにちは。風読珈琲店のカエデです。
「金(ゴールド)が最高値更新」というニュースを、ここ1〜2年で何度も目にしました。田中貴金属の金の年間平均価格(税抜・小売)は、2020年の1gあたり6,122円から、2025年には17,302円へ。約5年で3倍近くになっています。2026年9月25日時点の店頭小売価格は1gあたり約24,200円(税込)です。
ここまで上がると「自分も金を買っておくべき?」と気になる方も多いと思います。実は私自身、今のポートフォリオは現金と株式だけで、金は1円も持っていません。そのうえで今回は、「20代の私が金投資をやるとしたら、何を・どれくらい・どう買うか」を、ルールとして言い切る形でまとめてみました。
先に結論をお伝えすると、やるなら「NISA成長投資枠の低コスト金ファンドで、資産の5〜10%まで」。純金積立や金貨から入るのは、20代にはあまりおすすめしません。
そもそも金は「増やす資産」ではなく「守る資産」
金投資を考える前に、まず押さえておきたいのが金の性格です。株式や投資信託と比べると、金には次のような違いがあります。
- 利息・配当が出ない:株は企業が利益を生み、配当や成長で価値が増えます。金はそれ自体が何も生み出さないので、リターンは「値上がり」だけです
- インフレや有事に強い:通貨の価値が下がる局面や、戦争・金融不安の局面で買われやすく、株と違う動きをすることがあります
- 円建て価格は為替の影響を受ける:金は国際的にドル建てで取引されるため、日本円で見た価格は「ドル建て金価格×ドル円」で決まります。円安も国内価格を押し上げてきた要因です
- 長く横ばい・下落する時期もある:金は1980年に高値をつけたあと、20年以上その水準を回復できなかった時期があります。「持っていれば必ず上がる」ものではありません
つまり金は、資産を大きく増やすエンジンではなく、株が大きく下がったときにポートフォリオ全体のダメージを和らげる「クッション」だと考えるのがちょうどいいと思っています。
国内の金価格の推移は、田中貴金属の公式ページで1973年から確認できます。

20代で金投資を「やらなくていい」3つの理由
「やるとしたら」の話をする前に、あえて逆の立場からも考えておきます。私がこれまで金を買ってこなかったのには、ちゃんと理由があります。
① 20代の一番の「守りの資産」は自分の給料
20代は、これから何十年も働いて収入を得られる「人的資本」が一番大きい時期です。株価が暴落しても、毎月の給料で生活はできるし、積立も続けられる。むしろ安く買えるチャンスになります。資産がまだ数百万円規模のうちは、金でクッションを作るより、株式で複利を効かせるほうが合理的だと考えています。
② つみたて投資枠では金ファンドを買えない
新NISAのつみたて投資枠(年120万円)の対象商品は、金融庁の基準を満たした株式中心の投資信託に限られていて、金ファンドは対象外です。金をNISAで持つなら成長投資枠(年240万円)を使うしかないので、つみたて投資枠でインデックス投資をしている人が「ついでに」組み込む形になります。
③ 最高値圏で「上がっているから」買うのは危ない
金が注目されるのは、たいてい価格が大きく上がったあとです。5年で3倍になった資産に「これからも上がりそう」という理由で一気に資金を入れるのは、典型的な高値づかみのパターン。「値上がりを狙って金を買う」なら、20代はやめておいたほうがいいというのが私の考えです。
20代の資産形成の土台づくりについては、下記記事も併せてご確認ください。
それでも金を持つ意味がある人
一方で、次のような人にとっては、金を少し持っておく意味は十分あると思います。
- 株100%の値動きが正直こわい人:暴落時に不安で積立をやめてしまいそうなら、株と違う動きをする資産を少し混ぜることで、長く続けやすくなります
- 円の価値が下がることに備えたい人:金は円安・インフレの局面で円建て価格が上がりやすく、「円預金だけ」の資産に対する保険になります
- NISAのつみたて投資枠はもう埋まっていて、成長投資枠に余裕がある人:成長投資枠の使い道のひとつとして、分散目的で組み込めます
- 単純に金というテーマに興味がある人:興味を持って値動きを追えること自体、投資を続けるモチベーションになります
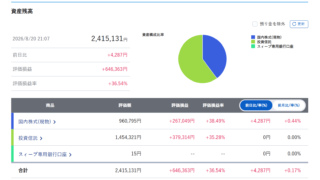
私の場合、資産の約6割はS&P500などのインデックス、約4割は高配当の個別株です。個別株にはINPEX(資源)も含まれていて、資源価格やインフレへの備えは多少あります。それでも、「もし分散のために1つだけ資産を足すなら」と考えたとき、候補に真っ先に挙がるのが金です。
私の実際の保有状況は、下記記事も併せてご確認ください。
金投資の4つの方法を比較|20代は投資信託一択
金に投資する方法は、大きく分けて4つあります。コスト・手軽さ・税金の3点で比べると、20代におすすめできるのははっきりしています。
① 金の投資信託(おすすめ)
- 購入単位:ネット証券なら100円から
- コスト:低コストのものは信託報酬が年0.2%前後。購入時手数料は無料が主流
- NISA:成長投資枠で購入でき、値上がり益が非課税
- 向いている人:普段の積立と同じ感覚で、少額から金を持ちたい人
② 金ETF(上場投資信託)
- 購入単位:株と同じように市場で売買。銘柄によっては数千円〜数万円から
- コスト:経費率は低めだが、売買のタイミングを自分で決める必要がある
- NISA:成長投資枠の対象になるものが多い
- 向いている人:株の売買に慣れていて、リアルタイムの価格で取引したい人
③ 純金積立
- 購入単位:月1,000円〜3,000円程度から毎月自動で購入
- コスト:SBI証券・楽天証券は購入のたびに1.65%、田中貴金属は積立額に応じて1.6〜2.8%の手数料がかかる
- NISA:対象外(利益には課税される)
- 向いている人:将来、現物の金(地金)で受け取りたい人
④ 金地金・金貨(現物)
- 購入単位:1g程度の小さいものからあるが、価格は1gで2万円台
- コスト:買値と売値の差(スプレッド)が大きく、小さい地金ほど加工賃もかかる
- NISA:対象外
- 向いている人:手元に「モノ」として持っておきたい人。保管や盗難リスクの管理も必要
純金積立は「コツコツ積み立てる」という点で一見NISAの積立に似ていますが、買うたびに約1.6〜2.8%の手数料が引かれ、しかも非課税にならないのが大きな違いです。金ファンドの信託報酬が年0.2%前後であることを考えると、少額・長期で持つ20代にとってはコスト差がかなり大きくなります。
私が選ぶなら|低コストの金ファンド3本
NISA成長投資枠で買える金ファンドの中で、コストが低い主な候補は次のとおりです(信託報酬は税込・年率、2026年6月時点の各社公表値ベース。最新値は購入前に各運用会社のページで確認してください)。
- SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし)/愛称:サクっと純金:年0.1838%。SBI証券・楽天証券など主要ネット証券で広く買える中では最安水準
- 楽天・ゴールド・ファンド(為替ヘッジなし):表示の信託報酬は年0.1925%だが、投資先ETFの費用を含めた実質コストは約0.29%
- マネックス・ゴールド・ファンド:実質コストは約0.15〜0.18%と低いが、マネックス証券での取り扱いが中心
私はSBI証券でNISA口座を持っているので、選ぶなら「SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし)」です。金ファンドは「表示の信託報酬」と「投資先の費用を含めた実質コスト」が違う商品があるので、比べるときは必ず実質コストを見るようにしましょう。
なお、「為替ヘッジあり」のファンドもありますが、ヘッジコスト(日米金利差)がかかるうえ、円安で国内の金価格が上がる効果も打ち消してしまいます。円安への備えという意味も込めて持つなら、20代は「為替ヘッジなし」を選ぶのがシンプルです。
20代が金を買うときの3つのルール
最後に、私が実際に金を買うとしたら自分に課すルールを3つ決めておきます。
ルール1:比率は資産の5〜10%まで
金はあくまでクッションなので、主役にはしません。資産全体の5〜10%に上限を決めておけば、金が大きく下がっても全体への影響は限定的で、逆に株が暴落したときには下支えになります。私の資産規模(証券口座で約240万円)なら、12万〜24万円程度が上限の目安です。
ルール2:一括ではなく毎月の積立で買う
最高値圏にある今、一度にまとまった金額を入れると、その後の調整でいきなり大きな含み損を抱えるかもしれません。成長投資枠でも投資信託の積立設定はできるので、月5,000円〜1万円程度を1〜2年かけて積み立てるほうが、買う時期を分散できて気持ちもラクです。
ルール3:年1回リバランスして比率を戻す
金が大きく上がって比率が10%を超えたら、増えた分を売って株式に回す。逆に金が下がったら、株の一部を金に回す。年1回このリバランスをするだけで、「高くなったものを売り、安くなったものを買う」動きが自然にできます。ただしNISA口座で売却すると、その年の非課税枠は復活しない(翌年に復活する)点には注意が必要です。
インデックスを「コア」、金や個別株を「サテライト」として組み合わせる考え方は、下記記事も併せてご確認ください。
NISA以外で金を持つときの税金
NISAの枠外で金を持つ場合は、税金の扱いが商品によって違います。
- 金の投資信託・ETF(課税口座):売却益は株式と同じく約20%の分離課税。特定口座(源泉徴収あり)なら確定申告も不要
- 純金積立・金地金(現物):売却益は「譲渡所得」として給与などと合算する総合課税。年間50万円の特別控除があり、保有期間が5年を超えると課税対象が2分の1になる
現物の金は「5年超の保有」や「50万円控除」で税金が軽くなる場合もありますが、会社員でも利益が出たら自分で確定申告が必要になるケースがあります。手間まで含めて考えると、20代が少額で持つならNISA成長投資枠の投資信託がいちばんシンプルです。
金を「純金積立」で持っている方は、ドコモSMTBネット銀行の純金積立が移管されるお知らせも出ています。下記記事も併せてご確認ください。
まとめ
- 金は利息・配当を生まない「守りの資産」。値上がり狙いで買うものではない
- 国内の金価格は2020年から2025年で約3倍(年間平均)。最高値圏での一括購入は避けたい
- 20代は給料という「守り」があるので、金を持たない選択も十分合理的
- やるならNISA成長投資枠の低コスト金ファンド(為替ヘッジなし)。純金積立は手数料1.6〜2.8%と割高
- 比率は資産の5〜10%まで、毎月積立で買い、年1回リバランスする
金は、持っていると「株が下がってもこっちは大丈夫」という安心感をくれる資産です。20代にとっては必須ではありませんが、ルールを決めて少しだけ持つのは悪くない選択だと思います。私もつみたて投資枠の積立が軌道に乗った今、成長投資枠の使い道のひとつとして、少額から試してみようか検討中です。無理のない範囲で、自分に合った「守り」の形を探していきましょう。