こんにちは。風読珈琲店のカエデです。
毎月恒例の運用報告、2026年11月号です。今回は数字の報告に加えて、ひとつ大きなお知らせがあります。
結論から言うと、結婚式の費用にあてるため、保有している日本の個別株6銘柄をすべて売却する予定です。そしてこれを機に、今後の投資は投資信託一本に絞ります。
前回の10月号では「見直すのは株価ではなく減配したとき」「当面売却の予定はありません」と書いたばかりなので、方針転換になります。なぜ売ることにしたのか、なぜ個別株ではなく投資信託を残すのかを、11月3日時点の数字とあわせて正直にまとめました。結婚や引っ越しなど、ライフイベントで投資の資金をどうするか迷っている20代の方の参考になれば嬉しいです。
投資状況…評価額 2,439,269円
NISA口座全体の投資状況は下記のとおりです(2026年11月3日時点)。
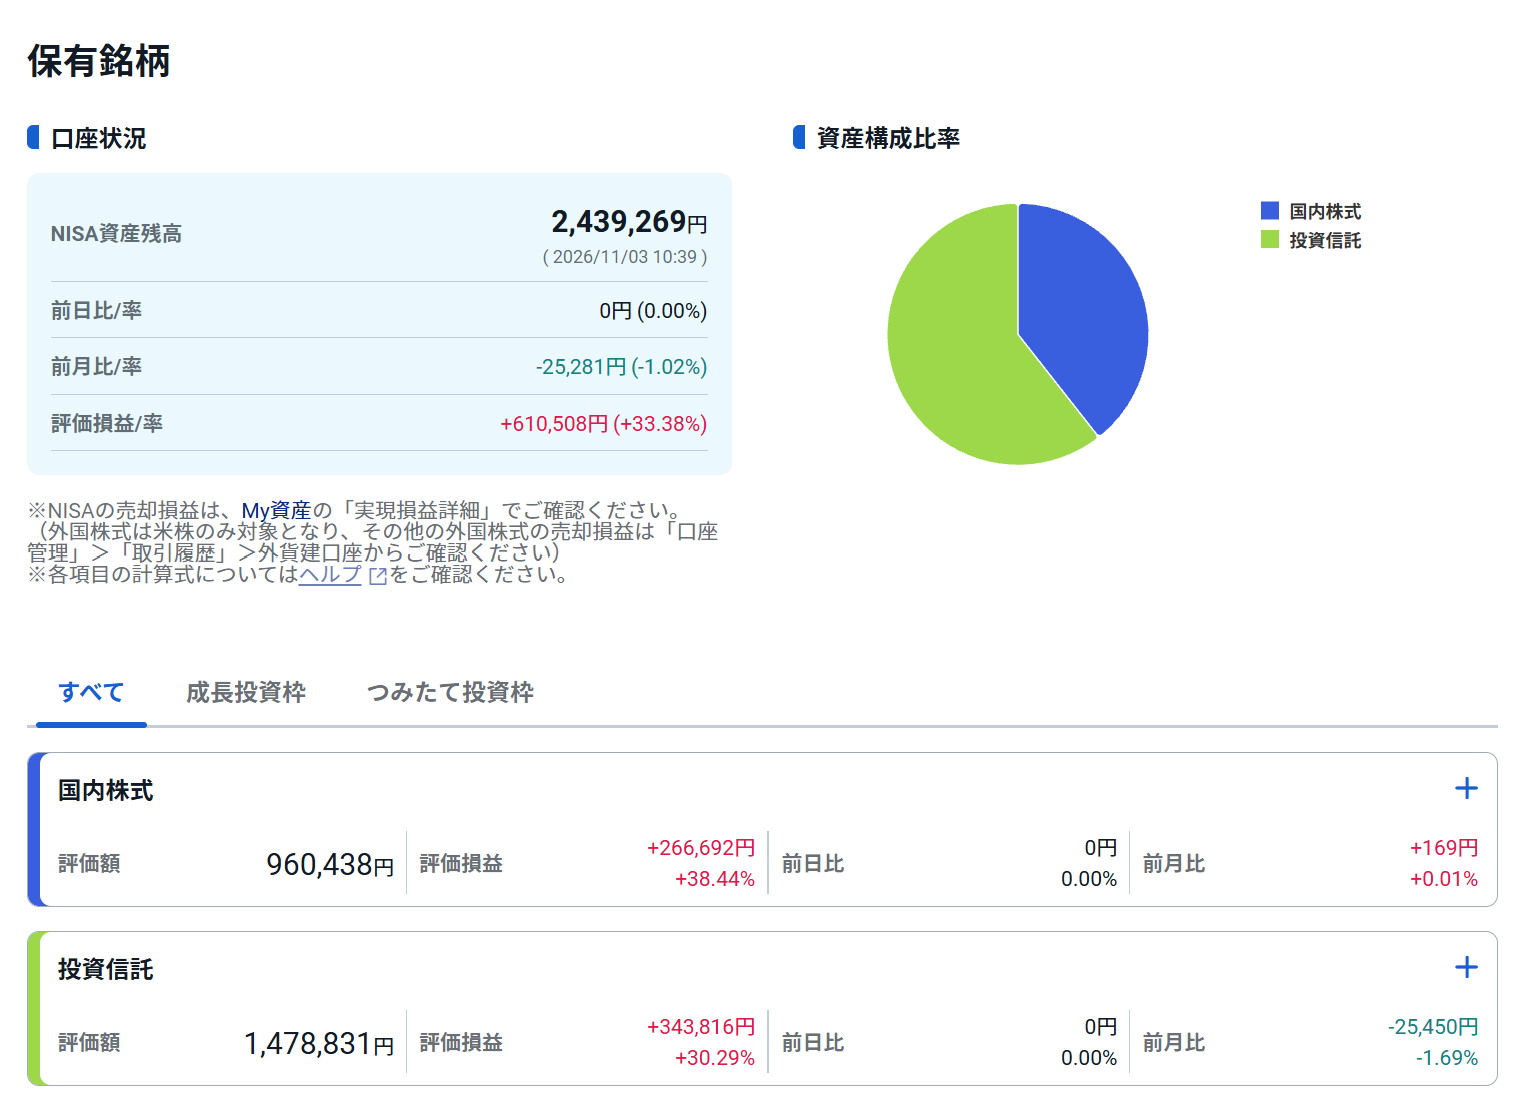
NISA資産残高は2,439,269円、評価損益は+610,508円(+33.38%)でした。内訳は「国内株式960,438円」「投資信託1,478,831円」で、投資信託が約6割、個別株が約4割という比率は前回からほぼ変わっていません。
前回(2026年10月号)からの変化
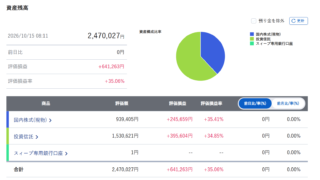
前回10月号の評価額は2,470,027円。今回は2,439,269円なので、約3.1万円の減少です。
- 投資信託:1,530,621円 → 1,478,831円(-51,790円)
- 国内株式:939,405円 → 960,438円(+21,033円)
- 企業型DC:436,247円 → 440,669円(+4,422円)
前回とは真逆で、今回は投資信託が下がり、個別株が上がるという動きになりました。証券会社の画面でも、投資信託は前月比-25,450円(-1.69%)、国内株式は+169円(+0.01%)。米国株が少し調整した一方で、日本株は資源株を中心に持ちこたえた形です。月ごとに「どちらが支えるか」が入れ替わるのは、インデックスと個別株を両方持っていた分散の効果だったとも言えます。
評価損益率は+35.06%から+33.38%へ下がったものの、含み益は60万円台をキープ。1か月単位の上下は気にせず、淡々と積み立てを続けています。
個別株|結婚式の費用のため全売却へ
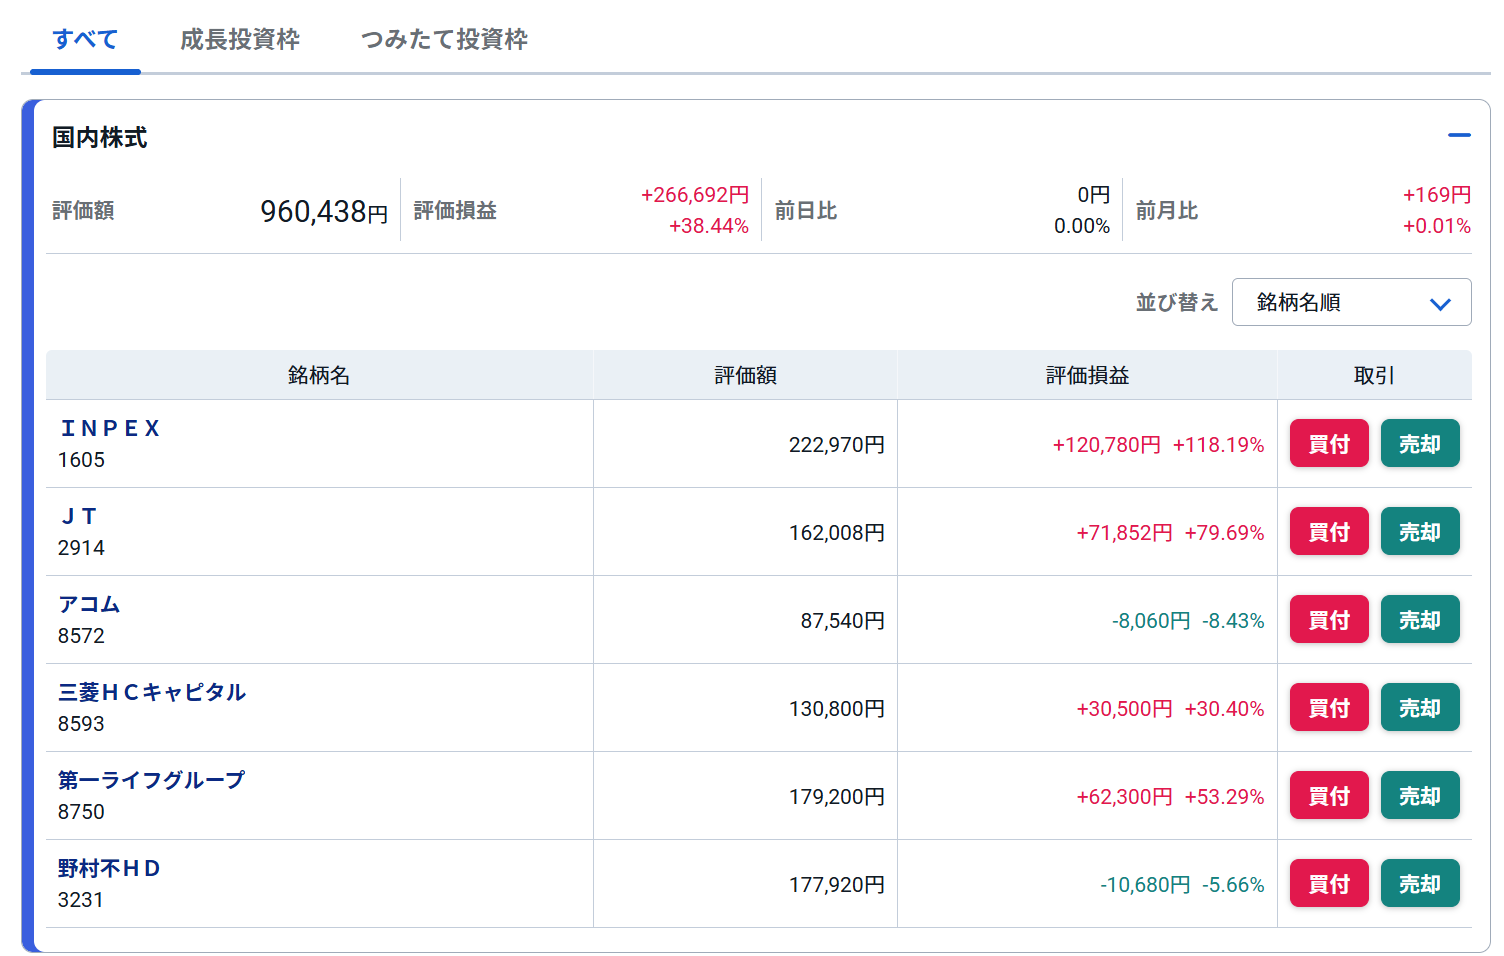
個別株の評価額は960,438円、評価損益は+266,692円(+38.44%)。6銘柄の状況は下記のとおりです(前回10月号からの増減も添えています)。
- INPEX(1605):222,970円(+120,780円、+118.19%)。前回から+16,665円。最後まで稼ぎ頭でした。
- JT(2914):162,008円(+71,852円、+79.69%)。前回とほぼ横ばいで、安定感は抜群です。
- 第一ライフグループ(8750):179,200円(+62,300円、+53.29%)。前回から-2,000円。
- 三菱HCキャピタル(8593):130,800円(+30,500円、+30.40%)。ほぼ横ばい。
- 野村不動産HD(3231):177,920円(-10,680円、-5.66%)。前回から+9,440円と戻してきましたが、まだマイナス圏。
- アコム(8572):87,540円(-8,060円、-8.43%)。前回から-3,260円で、今回いちばん弱かった銘柄です。
なぜ売るのか|「使う時期が決まったお金」は株式に置かない
理由はシンプルで、結婚式の費用という「使う時期と金額がほぼ決まったお金」が必要になったからです。今年パートナーと結婚して二人暮らしを始め、式の準備も具体的になってきました。
前回の記事で「近い将来に大きな支出を予定している場合は、その分の資金は現金で確保しておくべき」と書きましたが、まさに自分がその立場になったわけです。株式は数か月で1〜2割下がることも珍しくありません。支払い直前に暴落して「式の費用が足りない」となるのは避けたいので、含み益が出ている今のうちに現金化しておくことにしました。
6銘柄中4銘柄がプラス、2銘柄がマイナスですが、全体では約26.7万円の含み益。NISA口座で保有しているので、売却益に税金はかかりません。損している2銘柄だけ残すことも考えましたが、「戻るまで待つ」は判断の先送りになりがちなので、まとめて手放すことにしました。
NISAの枠はどうなる?売却分は翌年に復活
新NISAでは、売却した商品の取得価額(簿価)分の投資枠が翌年に復活します。今回の個別株の簿価は約69.4万円(評価額960,438円-評価損益266,692円)なので、2027年にはその分の枠がまた使えるようになります。
「NISAで売ったら枠がもったいない」と感じる方もいるかもしれませんが、年間の投資上限の範囲で再利用できるので、ライフイベントで取り崩しても長期的な非課税メリットは失われにくいのが新NISAの良いところです。制度の改正点は下記記事にまとめています。

投資信託|今後はこれ一本に
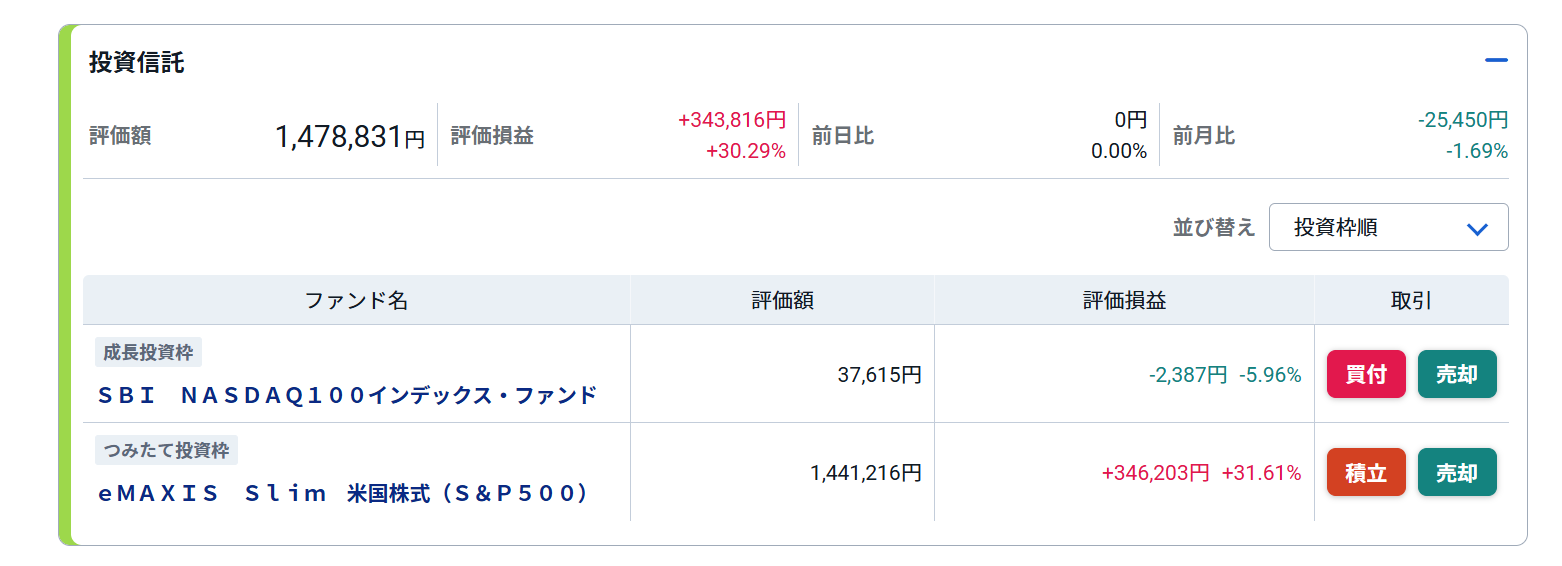
投資信託の評価額は1,478,831円、評価損益は+343,816円(+30.29%)。前回からは約5.2万円下がりました。
新NISAのつみたて投資枠の「eMAXIS Slim 米国株式(S&P500)」は評価額1,441,216円(+346,203円、+31.61%)。前回の1,489,936円からは少し下げ、150万円の大台はお預けになりました。成長投資枠の「SBI NASDAQ100インデックス・ファンド」は37,615円(-2,387円、-5.96%)で、積み始めて日が浅いこともあり、マイナス圏に入っています。
なぜ個別株ではなく投資信託を残すのか
- 手間がかからない:個別株は決算や配当方針のチェックが欠かせませんが、インデックスファンドはクレカ積立の設定さえすれば基本的にほったらかしでOK。結婚準備や新生活で忙しい今の自分には合っています。
- 長期の土台を崩さない:投資信託は老後も見据えた長期資金と位置づけていて、短期の出費には使わないと決めています。個別株を「取り崩せるお金」、投資信託を「育てるお金」と役割を分けた結果、手放すのは個別株になりました。
- ポイントも貯まる:三井住友カード ゴールド(NL)でのクレカ積立なら、積立額に応じてVポイントが貯まります。個別株の買付にはこの仕組みがありません。
個別株には、配当を受け取る楽しさや企業を選ぶ面白さがありました。ただ、資産形成の目的が「長く育てる」ことなら、少ない手間で市場平均を取りにいくインデックスファンドで十分というのが、約5年投資を続けてきた今の結論です。毎月のクレカ積立(S&P500 1万円+NASDAQ100 2万円)はそのまま続けます。
S&P500とオルカンのどちらを選ぶかで迷っている方は、下記記事も併せてご確認ください。
私のクレカ積立の設定そのものは、下記記事で公開しています。
企業型確定拠出年金(DC)|S&P500に毎月積立
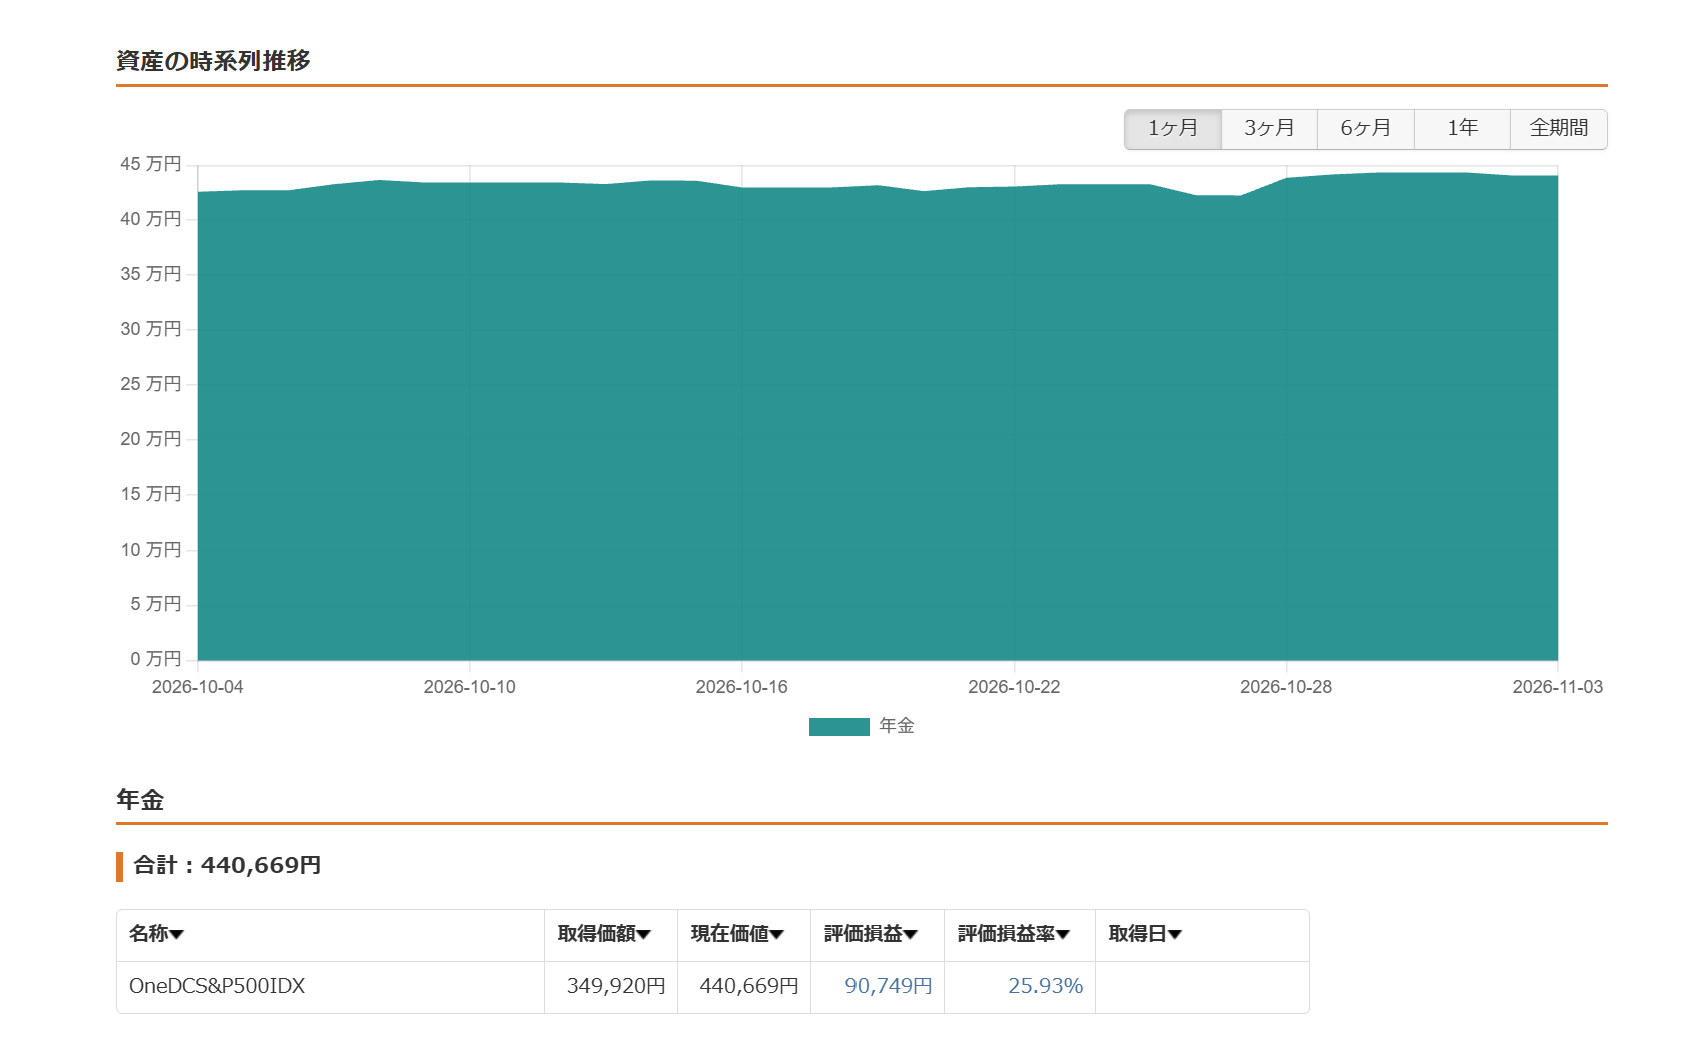
積立銘柄: OneDCS&P500IDX(S&P500インデックスファンド)
評価額: 440,669円(取得価額349,920円、評価損益+90,749円、+25.93%)
前回の436,247円から約4,400円増えました。毎月の拠出で元本は増えているものの、評価損益は前回の+98,298円から少し縮小しています。直近1か月のグラフを見ると、42〜44万円のあいだでほぼ横ばいの推移でした。
DCは原則60歳まで引き出せないので、今回の結婚式の費用とはまったく別枠。もともと老後資金の土台として切り離して考えているため、これまでどおりコツコツ積み立てを続けます。
▼企業型確定拠出年金について知りたい方はこちら▼

今後の運用方針
証券口座とDCを合わせた運用資産は、現時点で約288万円。個別株を売却すると、証券口座の残高は投資信託の約148万円だけになり、DCとの合計は200万円を切る見込みです。数字の上では大きく減りますが、これは損をしたのではなく、増やしたお金を予定どおり人生のイベントに使うということ。投資は使うために増やすものなので、むしろ本来の役割を果たせたと思っています。
- 個別株:6銘柄すべて売却し、結婚式の費用にあてる
- 投資信託:S&P500・NASDAQ100のクレカ積立(毎月合計3万円)を継続。今後はこの投資信託一本で運用
- 企業型DC:S&P500への拠出を継続
- NISA枠:売却分(簿価約69万円)は2027年に復活。余裕があれば投資信託の買い増しに使う
次回の運用報告では、売却後のすっきりしたポートフォリオをお見せできると思います。前回の運用報告はこちらです。
ポイントサイト経由でカード発行・口座開設するといくらもらえる?
※この項目はPR(友達紹介リンク)を含みます。
私の新NISAは、SBI証券の口座で、三井住友カード ゴールド(NL)のクレカ積立を使って毎月積み立てています。積立額に応じてVポイントが貯まるので、ほったらかしでもポイントが少しずつ増えていくのがこの組み合わせのいいところです。ゴールド(NL)は年間100万円の利用で翌年以降の年会費が永年無料になるので、生活費の支払いもこの1枚にまとめています(クレカ積立の金額は100万円の集計には含まれません)。
これから同じ組み合わせで始める方は、公式サイトから直接申し込むより、ポイントサイトを経由した方が数千円〜数万円分お得になることが多いです。比較ツール「どこ得?」で、大手3サイトの還元額を調べました(2026年10月27日時点・円換算)。
| 口座・カード | モッピー | ハピタス | ちょびリッチ |
|---|---|---|---|
| SBI証券 | 14,000円 | 18,000円 | 12,500円 |
| 三井住友カード ゴールド(NL) | 9,000円 | 7,500円 | 11,000円 |
還元額は日々変わり、期間限定で大きく上がることもあります。申し込む前に、各サイトの最新の金額と獲得条件を確認してください。まだポイントサイトに登録していない方は、下記の紹介リンクからどうぞ。
- モッピーでSBI証券の案件を見る(紹介コード:WcYtA138)
- ハピタスでSBI証券の案件を見る(紹介コード:RIKFYG)
- ちょびリッチでSBI証券の案件を見る(紹介コード:quLw5H)
- モッピーで三井住友カード ゴールド(NL)の案件を見る(紹介コード:WcYtA138)
- ハピタスで三井住友カード ゴールド(NL)の案件を見る(紹介コード:RIKFYG)
- ちょびリッチで三井住友カード ゴールド(NL)の案件を見る(紹介コード:quLw5H)
証券会社とカードの組み合わせごとのクレカ積立の還元率や、どこ得?の使い方は、下記記事も併せてご確認ください。
まとめ

- NISA口座の評価額は243.9万円、含み益は61.1万円(前回10月号から約3.1万円減)
- 今月は投資信託が-5.2万円、個別株が+2.1万円と前回とは逆の動き
- 結婚式の費用のため、個別株6銘柄(含み益約26.7万円)を全売却予定
- 今後は投資信託一本に絞り、S&P500・NASDAQ100のクレカ積立を継続
- 企業型DCは評価額44.1万円。老後資金として別枠で積立継続
今回の運用報告でした。「使う予定のお金は株式に置かない」は頭ではわかっていても、実際に自分の個別株を手放すとなると少し寂しいものです。それでも、コツコツ増やしてきたお金を大切な日のために使えるのは、投資を続けてきてよかったと思える瞬間でもあります。
ライフイベントで投資方針を見直すのは、決して失敗ではありません。無理のない範囲で、これからも一緒に資産形成を楽しんでいきましょう!