資産形成

スポンサーリンク
資産形成

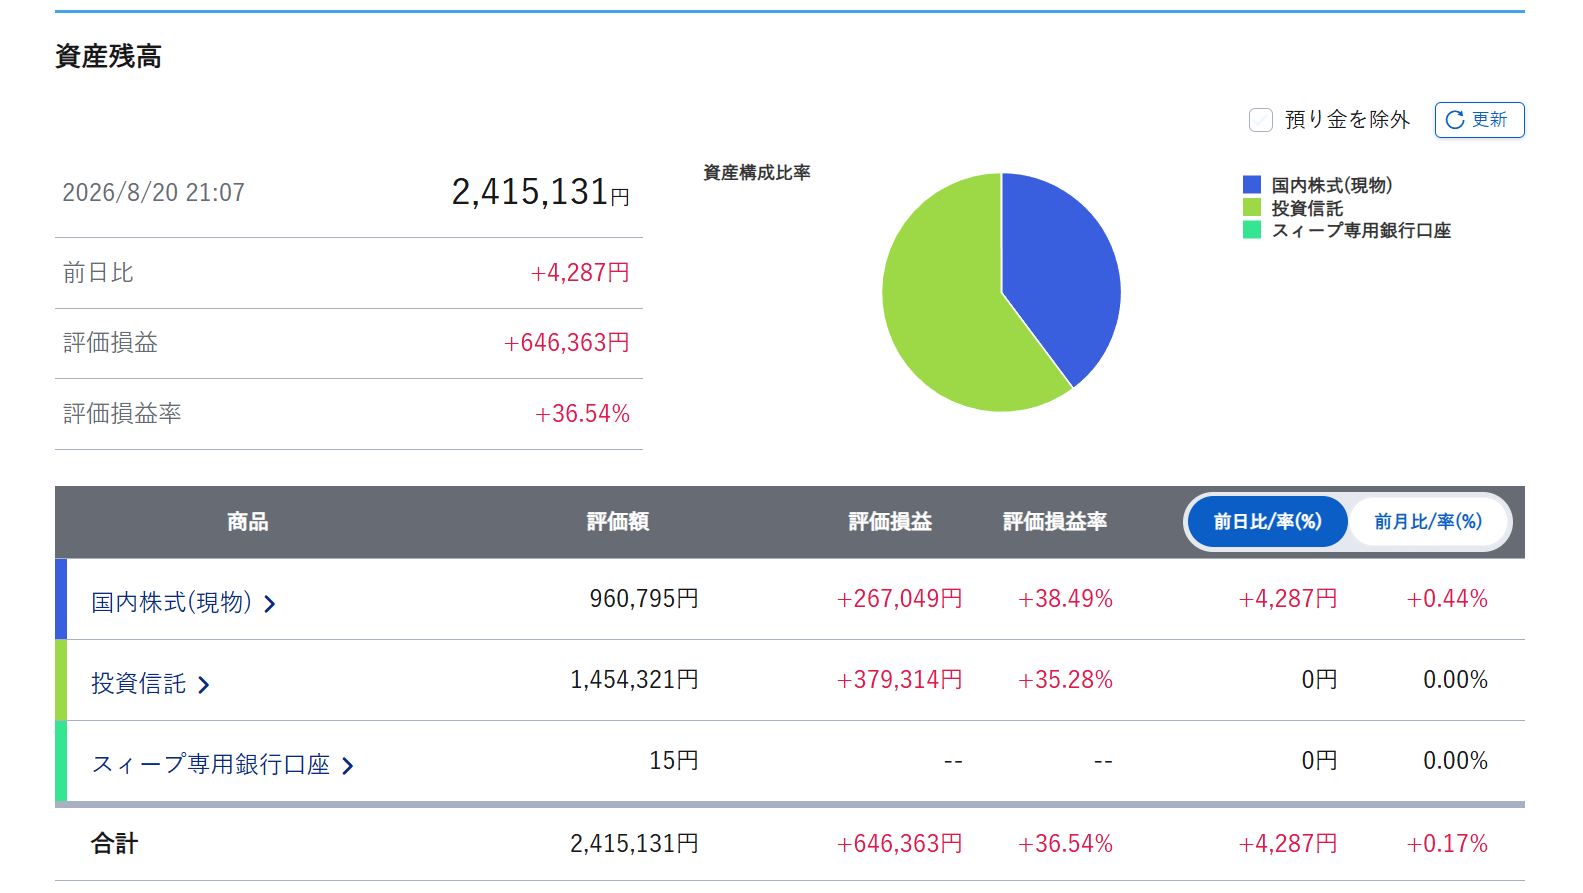
【241万円運用】20代の資産運用状況を公開|インデックス×アクティブのバランス投資【2026.8】

20代社会人が実際に運用している資産の内訳を公開。証券口座の評価額は241万円、含み益は64万円超まで拡大しました。インデックス×個別株のバランス投資と、企業型DCの運用状況もあわせて解説します。
NISA・iDeCo・年金

夫婦のNISA、S&P500とオルカンは分ける?世帯で見る正解

夫婦でNISAを始めるとき、S&P500とオルカンで分けると分散になる?中身は6割以上重なるため、分けても世帯の米国比率は約81%で分散効果は限定的です。家族カードでクレカ積立できない点や贈与税の注意点、共通口座と個人口座で家計を分ける我が家のルールまで解説します。
投資の始め方・基礎

NASDAQ100投信比較|最安はSBIの0.1958%、私が選んだ理由

NASDAQ100投資信託を信託報酬・NISA対応・購入先で比較。最安は2026年5月設定のSBI NASDAQ100インデックス・ファンド(年0.1958%)。楽天・プラス、ニッセイ、eMAXIS、iFreeNEXTとの違い、つみたて投資枠で買える唯一の投信、成長投資枠で投資を始めた筆者の選び方と注意点を解説します。
投資の始め方・基礎

銀行口座の使い分け講座:20代から賢くお金を管理する方法【住信SBIネット銀行】

2026年も中盤に差し掛かり、私たちの生活に欠かせない「お金の置き場所」に大きな変化が起きています。特にネット銀行界隈では、2026年に入ってから金利の引き上げ競争が加速しており、これまで「当たり前」だと思っていたメガバンクやゆうちょ銀行との格差が、無視できないレベルまで広がりました。
キャッシュレス

楽天証券 投資あんしんサービスの誤振替|5つの懸念と対策

2026年9月22日、楽天証券「投資あんしんサービス」の障害で楽天銀行の残高が意図せず楽天証券へ移動。資金は23日に戻ったものの、原因・影響規模は非公表です。経緯と仕組みを整理し、個人投資家として感じた5つの懸念と、利用者が今できる対策をまとめます。
NISA・iDeCo・年金

【2027年1月から】新NISAがさらに変わる!こどもNISA・対象商品拡充など3つの改正ポイントを解説

以前の税制改正まとめ記事でも軽く触れていた新NISAの拡充について、具体的な改正内容が固まってきたので、あらためて深掘りしたいと思います。2025年12月に決定した2026年度税制改正により、2027年1月から新NISAはさらに使いやすい制度になります。
投資の始め方・基礎

外貨預金、過去最大の4兆円増|始める前の注意点5つ

2026年4〜6月期、外貨預金の平均残高は前年同期比で約4兆円増加し、過去最大の伸びを記録しました(期末残高は約26兆1,000億円、前年比+18%)。円安を背景にした資産分散の動きですが、為替手数料や税金など見落としがちな注意点をカエデが整理します。
投資の始め方・基礎

ウィブル証券、米国株手数料が完全無料に|NISA非対応の注意点

ウィブル証券は2026年7月27日から、米国株現物・信用取引の手数料を国内初の完全無料化。為替手数料15銭やSEC・FINRA費用は別途かかるほか、NISA非対応という制約もあります。SBI証券・楽天証券との違いを整理し、賢い使い分け方を解説します。
投資の始め方・基礎

外貨建てMMFとは?利回り・為替リスク・税金をやさしく解説

外貨建てMMF(マネー・マーケット・ファンド)の仕組みを初心者向けに解説。米ドル建ての利回り(2026年で年3%台)、購入手数料・信託財産留保額なしの特徴、円換算での損益を左右する為替リスクとシミュレーション、為替手数料、分配金と売却益の税金、外貨預金・国内MMFとの違い、NISA対象外などの注意点までまとめます。
投資の始め方・基礎

国内MMFとは?2026年復活の仕組みと注意点を解説

2026年に約10年ぶりに販売再開される国内MMF(マネー・マネジメント・ファンド)の仕組みを初心者向けに解説。株を含まない運用対象、年0.5%程度の利回り目安、元本保証がない点、30日以内の解約ペナルティ、MRFや外貨建てMMFとの違い、個人向け国債・定期預金との使い分けまでまとめます。
スポンサーリンク
タイトルとURLをコピーしました